Bis zu 3,6 Prozent
Sparzinsen steigen – doch es gibt einen Haken
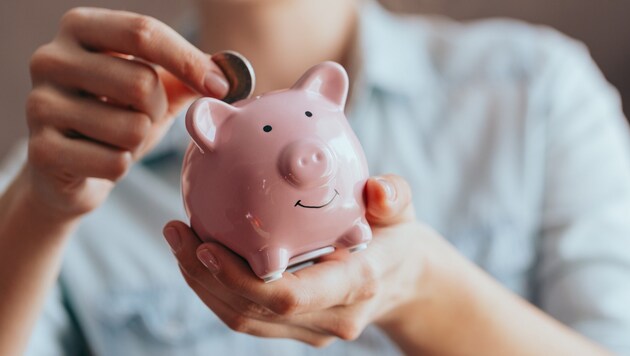

Gute Nachrichten für Österreichs Sparer: Zum Weltspartag locken Banken wieder mit höheren Zinsen, bei längerer Bindung sind sogar mehr als drei Prozent drin. Doch hinter vermeintlich attraktiven Angeboten können Haken stecken. Die Arbeiterkammer (AK) warnt vor Lockangeboten und Konditionen, die nach wenigen Monaten deutlich schlechter werden.
 Kronen Zeitung als bevorzugte Google-Quelle hinzufügen
Vor allem bei Sparprodukten mit längerer Laufzeit hat sich das Zinsniveau zuletzt verbessert. Bei einer Bindung über drei Jahre lag die durchschnittliche Verzinsung zuletzt bei rund 2,3 Prozent, bei zwei Jahren waren es etwa 2,1 Prozent. Einzelne Angebote reichten laut der Sparzinsenplattform der Österreichischen Nationalbank (OeNB) allerdings bis zu 3,6 Prozent.
Auch für täglich fälliges Geld, auf das Sparer jederzeit zugreifen können, gibt es teilweise attraktive Angebote. Doch gerade hier ist Vorsicht geboten. Denn bei manchen Banken sinken die Zinsen bereits nach drei bis vier Monaten deutlich. Die AK empfiehlt deshalb, das Kleingedruckte genau zu lesen und insbesondere auf zeitliche Begrenzungen der Konditionen zu achten.
EZB-Zinsschritte bringen Bewegung
Ein Grund für die höheren Sparzinsen sind die jüngsten Entscheidungen der Europäischen Zentralbank (EZB). Im Juni und September hob sie die Leitzinsen angesichts der wirtschaftlichen Folgen des Krieges im Nahen Osten und der gestiegenen Inflation in der Eurozone an. Vor allem die stark gestiegenen Spritpreise trugen zum Inflationsdruck bei.
Dass höhere Leitzinsen automatisch bei den Sparern ankommen, ist allerdings nicht garantiert. Nach dem Ende der historischen Nullzinsphase ab 2022 gaben die österreichischen Banken die gestiegenen Zinsen nur teilweise weiter. Die Sparzinsen blieben damit zumindest hinter den Kreditzinsen zurück.
Wie viel die Banken für Einlagen zahlen, hängt laut Stefan Pichler, Professor an der Wirtschaftsuniversität Wien (WU), vor allem von ihrem Liquiditätsbedarf und dem Wettbewerb ab. Mit Spareinlagen können sich Geldhäuser liquide Mittel beschaffen. Gleichzeitig spielt die Nachfrage nach Krediten eine Rolle. Diese fällt angesichts der schwachen Konjunktur und der gestiegenen Leitzinsen derzeit eher durchwachsen aus.
Warum Kreditzinsen höher liegen
Auch der Vergleich zwischen Spar- und Kreditzinsen greift zu kurz. Darlehen laufen üblicherweise deutlich länger als Sparprodukte. Zudem müssen Banken bei Krediten einen Risikoaufschlag einkalkulieren, weil Rückzahlungen ausfallen können. Dieser könne rasch einen Prozentpunkt ausmachen, erklärte Pichler.
Bundesschatz als Alternative
Beim Wettbewerb um die Einlagen der Kunden sieht der Ökonom noch Luft nach oben. Neben klassischen Banken werben inzwischen auch Neobanken wie Trade Republic mit ihren Zinskonditionen. Als Alternative zu Bankangeboten verwies Pichler außerdem auf den österreichischen Bundesschatz.
Für die nähere Zukunft rechnet der Experte weiterhin mit steigenden Sparzinsen, allerdings dürfte der Effekt kleiner werden. Denn höhere Zinsen könnten die Kreditnachfrage zusätzlich bremsen. Zugleich könnten steigende Finanzierungskosten hoch verschuldeter Staaten die Zinsen für Staatsanleihen nach oben treiben.
Diese würden dann stärker mit Bankeinlagen um das Geld der Anleger konkurrieren – und könnten die Banken dazu bewegen, ihre Sparzinsen ebenfalls weiter anzuheben.




Willkommen in unserer Community! Eingehende Beiträge werden geprüft und anschließend veröffentlicht. Bitte achten Sie auf Einhaltung unserer Netiquette und AGB. Für ausführliche Diskussionen steht Ihnen ebenso das krone.at-Forum zur Verfügung. Hier können Sie das Community-Team via unserer Melde- und Abhilfestelle kontaktieren.
Hinweis in eigener Sache: Das krone.at-Forum präsentiert sich ab sofort in neuem Design! Wir freuen uns über konstruktives Feedback. Damit die Diskussionen in den Kommentarbereichen beim jeweiligen Thema bleiben, können Sie uns Rückmeldungen hier hinterlassen.
User-Beiträge geben nicht notwendigerweise die Meinung des Betreibers/der Redaktion bzw. von Krone Multimedia (KMM) wieder. In diesem Sinne distanziert sich die Redaktion/der Betreiber von den Inhalten in diesem Diskussionsforum. KMM behält sich insbesondere vor, gegen geltendes Recht verstoßende, den guten Sitten oder der Netiquette widersprechende bzw. dem Ansehen von KMM zuwiderlaufende Beiträge zu löschen, diesbezüglichen Schadenersatz gegenüber dem betreffenden User geltend zu machen, die Nutzer-Daten zu Zwecken der Rechtsverfolgung zu verwenden und strafrechtlich relevante Beiträge zur Anzeige zu bringen (siehe auch AGB). Hier können Sie das Community-Team via unserer Melde- und Abhilfestelle kontaktieren.