Was Nullzinsen kosten
Österreicher verlieren Millionen am Girokonto
Es ist eines der teuersten Missverständnisse der österreichischen Finanzwelt: Wer sein Geld am Girokonto parkt, verliert bares Geld. Und trotzdem tun es Millionen.
 Kronen Zeitung als bevorzugte Google-Quelle hinzufügen
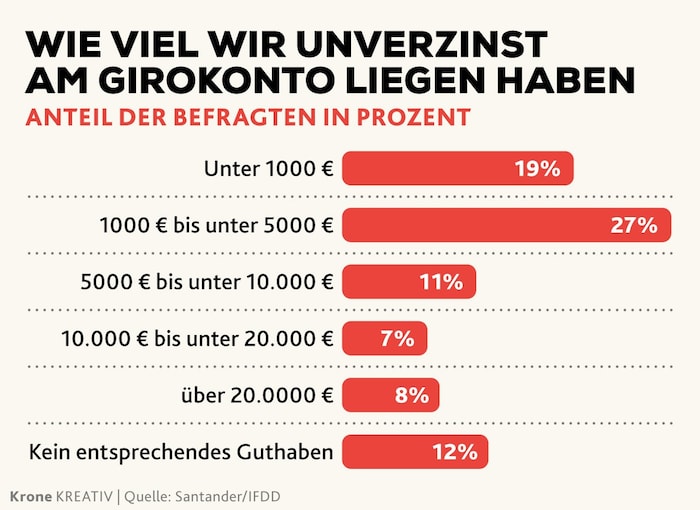
Das aktuelle Santander-Finanzbarometer, für das das Institut für Demoskopie und Datenanalyse (IFDD) im Oktober 1000 Österreicher ab 16 Jahren befragt hat, zeigt ein ernüchterndes Bild: Mehr als die Hälfte der Bevölkerung hat mindestens 1000 Euro unverzinst oder mit weniger als einem Prozent pro Jahr auf dem Girokonto liegen.
27 Prozent horten 1000 bis 5000 Euro
Konkret verfügen 27 Prozent der Befragten über 1000 bis unter 5000 Euro, die gar nicht oder mit weniger als einem Prozent verzinst werden. Weitere 26 Prozent haben sogar mehr als 5000 Euro dort liegen (siehe Grafik unten).
Zusammen mit jenen, die zwischen 5000 und 20.000 Euro oder noch mehr unverzinst parken, ergibt sich ein gewaltiges Volumen: Laut Oesterreichischer Nationalbank (OeNB) lagen zuletzt rund 201 Milliarden Euro privater Haushalte auf täglich fälligen Einlagen – bei einer durchschnittlichen Verzinsung von lediglich 0,45 Prozent pro Jahr (Stand August 2026).
„Viele Menschen lassen größere Beträge unverzinst liegen, obwohl Sparprodukte heute wieder attraktivere Renditen bieten und gleichzeitig flexibel verfügbar sind“, sagt Olaf Peter Poenisch, CEO von Santander Österreich. Ein regelmäßiger Blick auf die aktuellen Sparangebote könne helfen, vorhandene Ertragspotenziale besser zu nutzen.
Flexibilität schlägt Rendite
Doch warum lassen die Österreicher ihr Geld lieber liegen? Der Hauptgrund ist der Wunsch nach Flexibilität: Rund zwei Drittel (65 Prozent) der Befragten geben an, jederzeit auf ihr Geld zugreifen zu wollen. 41 Prozent sehen darin eine finanzielle Reserve für unerwartete Ausgaben. Knapp ein Viertel (24 Prozent) ist der Meinung, dass sich alternative Sparformen bei ihrem Guthaben nicht lohnen würden. Dabei bleibt die Verfügbarkeit auch bei täglich fälligen Sparkonten – sogenannten Tagesgeldkonten – erhalten.
Erst ab zwei Prozent werden die Österreicher aktiv
Ab welcher Verzinsung wären die Österreicher überhaupt bereit, ihr Geld auf ein täglich verfügbares Sparkonto umzuschichten? Die Umfrage zeigt: Die Hemmschwelle ist hoch. Niemand würde bereits bei Zinsen unter einem Prozent Zinsen aktiv werden. Bei einem bis unter zwei Prozent sind es immerhin drei Prozent.
Der große Sprung kommt erst bei zwei bis unter drei Prozent: Hier würde ein Viertel der Befragten das Geld auf ein Tagesgeldkonto, also ein Sparprodukt, legen. Weitere 21 Prozent benötigen drei bis unter vier Prozent, acht Prozent der Österreicher verlangen vier bis unter fünf Prozent – und zwölf Prozent würden erst ab fünf Prozent oder mehr tätig werden. Für neun Prozent ist die Höhe der Verzinsung gar nicht ausschlaggebend – und für sieben Prozent kommt ein täglich verfügbares Sparkonto grundsätzlich nicht infrage.
Fast jeder Dritte hat schon reagiert
Immerhin: Die zuletzt wieder steigenden Sparzinsen zeigen bereits Wirkung. 19 Prozent der Österreicher haben seit Jahresbeginn Geld auf ein besser verzinstes Sparprodukt umgeschichtet, weitere zehn Prozent haben ein neues Sparprodukt abgeschlossen. Insgesamt hat damit knapp jeder Dritte aktiv auf das veränderte Zinsumfeld reagiert. Doch 19 Prozent haben sich laut Umfrage gar nicht näher mit Sparzinsen beschäftigt – und 31 Prozent hatten bzw. haben kein verfügbares Geld zum Sparen oder Anlegen.
Persönliche Beratung bleibt erste Anlaufstelle
Bei Fragen rund um Sparen und Veranlagung bleibt die persönliche Beratung in der Bankfiliale für viele Österreicher die erste Anlaufstelle: 37 Prozent nennen sie als wichtigste Informationsquelle. Dahinter folgen die Websites von Banken mit einem Viertel der Nennungen sowie Online-Vergleichsportale mit 21 Prozent.
Auch Empfehlungen aus dem persönlichen Umfeld haben Gewicht: Ebenfalls 21 Prozent informieren sich bei Familie, Freunden oder Bekannten. Klassische Medien, Suchmaschinen und KI-Dienste spielen mit jeweils rund zehn Prozent eine deutlich geringere Rolle. Social Media hat im Bereich der Geldveranlagung bislang kaum Bedeutung und wird lediglich von vier Prozent als relevante Informationsquelle genannt.
Santander lockt mit 3,2 Prozent
Santander selbst bietet neuen Kunden in den ersten drei Monaten derzeit 3,2 Prozent p. a. auf täglich fällige Einlagen, danach werden die Ersparnisse mit 2,1 Prozent p. a. verzinst. „Wer größere Beträge unverzinst am Girokonto liegen hat, sollte regelmäßig prüfen, wie sich die eigenen Ersparnisse besser nutzen lassen“, rät CEO Poenisch.

krone.tv
Mehr Wirtschaft



Willkommen in unserer Community! Eingehende Beiträge werden geprüft und anschließend veröffentlicht. Bitte achten Sie auf Einhaltung unserer Netiquette und AGB. Für ausführliche Diskussionen steht Ihnen ebenso das krone.at-Forum zur Verfügung. Hier können Sie das Community-Team via unserer Melde- und Abhilfestelle kontaktieren.
Hinweis in eigener Sache: Das krone.at-Forum präsentiert sich ab sofort in neuem Design! Wir freuen uns über konstruktives Feedback. Damit die Diskussionen in den Kommentarbereichen beim jeweiligen Thema bleiben, können Sie uns Rückmeldungen hier hinterlassen.
User-Beiträge geben nicht notwendigerweise die Meinung des Betreibers/der Redaktion bzw. von Krone Multimedia (KMM) wieder. In diesem Sinne distanziert sich die Redaktion/der Betreiber von den Inhalten in diesem Diskussionsforum. KMM behält sich insbesondere vor, gegen geltendes Recht verstoßende, den guten Sitten oder der Netiquette widersprechende bzw. dem Ansehen von KMM zuwiderlaufende Beiträge zu löschen, diesbezüglichen Schadenersatz gegenüber dem betreffenden User geltend zu machen, die Nutzer-Daten zu Zwecken der Rechtsverfolgung zu verwenden und strafrechtlich relevante Beiträge zur Anzeige zu bringen (siehe auch AGB). Hier können Sie das Community-Team via unserer Melde- und Abhilfestelle kontaktieren.