Entwurf angepasst
Welche Regeln nun für das Zukunftsdepot gelten
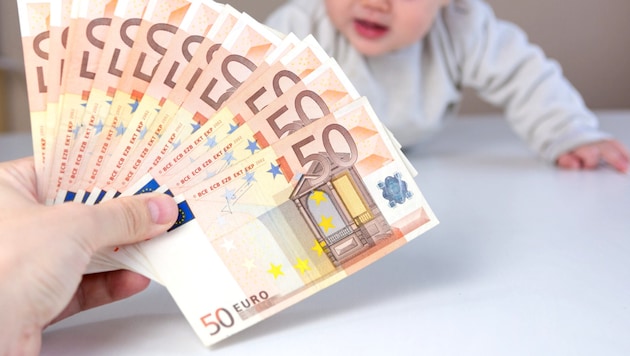
Das geplante Zukunftsdepot für Kinder nimmt Formen an. Ab 1. Juli nächsten Jahres kann man es eröffnen, das staatliche Startkapital von 500 Euro gibt es für alle ab Jänner 2027 geborenen Kids. Zwei wesentliche Punkte wurden nach der Begutachtung noch verbessert.
 Kronen Zeitung als bevorzugte Google-Quelle hinzufügen
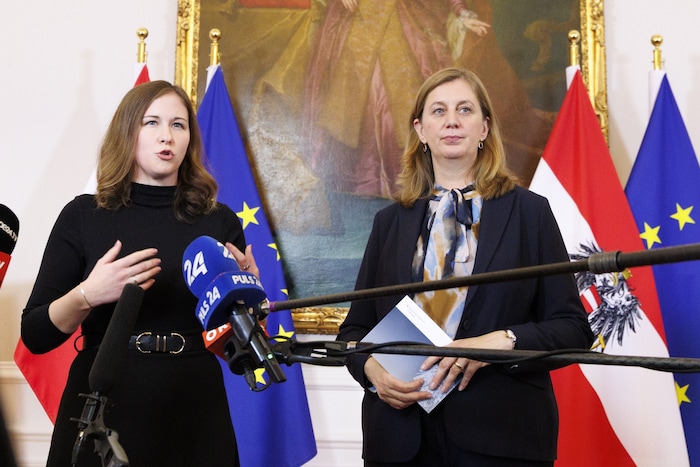
„Mit dem Zukunftsdepot stärken wir die private Vorsorge in Österreich. Dies ist ein erster Schritt für alle jungen Menschen bis 18 Jahre in unserem Land, der eine tolle Starthilfe ins Erwachsenenleben bietet“, betont Finanzstaatssekretärin Barbara Eibinger-Miedl. Gleichzeitig führe es mehr Menschen an den Kapitalmarkt heran. Nach der Begutachtungsfrist liegt nun der endgültige Gesetzesentwurf, der im Dezember ins Parlament eingebracht und im Jänner dann beschlossen werden soll, vor.
500 Euro Startkapital und maximal 5000 Euro jährliche Einzahlung
An den wesentlichen Eckpunkten hat sich nichts geändert. Jedes ab Jänner 2027 geborene Kind hat Anspruch auf die einmalige, staatliche Förderung von 500 Euro. Eingezahlt werden darf jährlich maximal 5000 Euro. Im Vergleich zum ursprünglichen Entwurf dürfen jedoch nicht nur die Eltern, sondern in Summe fünf Personen auf das Zukunftsdepot einzahlen. Wer dies ist, bestimmen die Eltern.
Familienministerin Claudia Bauer: „Für mich war von Anfang an klar: Das Zukunftsdepot muss zum Familienalltag passen. Wir haben den Gesetzesentwurf nachgebessert und ermöglichen damit auch Großeltern, Paten und anderen nahestehenden Personen, für die Zukunft der Kinder mitzusparen.“
Jetzt auch Versicherungsprodukt dabei
Neu ist auch, dass nicht nur Bank- und Bundesschatz-Produkte erlaubt sind, sondern auch Versicherungen ins Boot geholt wurden. Konkret möglich sollen beim Zukunftsdepot auch fondsgebundenen Lebensversicherungen („Zukunftsversicherung“) sein.
Konto- und Depotführung sind dabei kostenlos, die laufenden Fondskosten werden mit maximal einem Prozent gedeckelt, die Versicherungssteuer für die Einzahlungen (Prämien) von normal vier auf zwei Prozent reduziert. Die Wertsteigerung (zum Beispiel Kursgewinne) sind bis zum 18. Lebensjahr steuerfrei.
Die „Grünen“ kritisieren hier, dass Banken und Versicherungen „mitkassieren“ dürfen, weil Order- und Transaktionskosten sowie Ausgabeaufschläge weiterhin verrechnet werden dürfen. Aber auch der Staat darf mitkassieren. Von den Zinsen und Dividenden, die durch die Veranlagung anfallen, kassiert der Fiskus Kapitalertragsteuer (KESt). Lediglich auf die Kursgewinnsteuer verzichtet der Staat.

Mit dem Zukunftsdepot stärken wir die private Vorsorge in Österreich.
Barbara Eibinger-Miedl, Finanzstaatssekretärin
Bild: APA/TOBIAS STEINMAURER
Wir haben den Gesetzesentwurf nachgebessert und ermöglichen damit auch Großeltern, Paten und anderen Personen, für die Zukunft der Kinder mitzusparen.
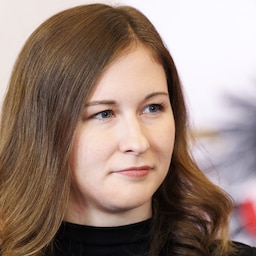
Familienministerin Claudia Bauer
Bild: APA/TOBIAS STEINMAURER
Nur zwei Ausnahmen für vorzeitige Entnahme
Wer ein solches Zukunftsdepot für das Kind anlegt, kann das dort einbezahlte Geld in der Regel nicht vor dem 18. Geburtstag herausnehmen. Es gibt davon nur zwei Ausnahmen: bei einer Behinderung des Kindes sowie dem Tod eines Elternteils.
Für das Startkapital sind im Rahmen des Doppelbudgets 2027/28 jährlich 40 Millionen Euro über den Familienlastenausgleichsfonds vorgesehen. Für Kritik sorgt hier, dass somit nur im nächsten und übernächsten Jahr geborene Kinder in den Genuss des 500-Euro-Startkapitals kommen. Anlegen können das Depot jedoch alle Eltern mit Nachwuchs unter 18 Jahren, allerdings ohne Prämie.
Banken, Versicherungen und Bundesschatz am Zug
Sobald das Gesetz beschlossen ist, können Banken, Versicherungen und der Bundesschatz entsprechende Produkte ausarbeiten. Offen ist jedoch noch, welche Anbieter überhaupt daran teilnehmen und Produkte anbieten werden.
„Aus 500 Euro werden 1600 Euro“
Was die Einzahlungen betrifft, gibt es volle Flexibilität, heißt es. Man kann regelmäßig einen Betrag überweisen oder auch zwischendurch Summen einzahlen – zum Beispiel Geldgeschenke von einem Geburtstag. Möglich sei aber auch, nur den staatlichen Startbonus von 500 Euro zu veranlagen.
Finanzstaatssekretärin Barbara Eibinger-Miedl rechnet vor, dass daraus nach 18 Jahren 1600 Euro werden. Wer regelmäßig monatlich 20 Euro zusätzlich einzahlt, bekommt am Ende 10.000 Euro raus. Rechnet man nach, entspricht dies einer Rendite von jährlich im Schnitt fast sieben Prozent – was eine sehr sportliche Annahme darstellt, betonen Experten.

krone.tv
Mehr Wirtschaft



Hinweis in eigener Sache: Das krone.at-Forum präsentiert sich ab sofort in neuem Design! Wir freuen uns über konstruktives Feedback. Damit die Diskussionen in den Kommentarbereichen beim jeweiligen Thema bleiben, können Sie uns Rückmeldungen hier hinterlassen.
User-Beiträge geben nicht notwendigerweise die Meinung des Betreibers/der Redaktion bzw. von Krone Multimedia (KMM) wieder. In diesem Sinne distanziert sich die Redaktion/der Betreiber von den Inhalten in diesem Diskussionsforum. KMM behält sich insbesondere vor, gegen geltendes Recht verstoßende, den guten Sitten oder der Netiquette widersprechende bzw. dem Ansehen von KMM zuwiderlaufende Beiträge zu löschen, diesbezüglichen Schadenersatz gegenüber dem betreffenden User geltend zu machen, die Nutzer-Daten zu Zwecken der Rechtsverfolgung zu verwenden und strafrechtlich relevante Beiträge zur Anzeige zu bringen (siehe auch AGB). Hier können Sie das Community-Team via unserer Melde- und Abhilfestelle kontaktieren.